Ưu tiên an toàn
Bảo đảm an toàn cho người trước, sau đó thực hiện biện pháp hạn chế tổn thất trong khả năng cho phép.
 Thành Đô0938 072 236
Bảo hiểm tài sản · Doanh nghiệp
Tra đúng loại cơ sở trong Phụ lục VI, rồi mới tính phí.
Phụ lục VI ấn định tỷ lệ phí tối thiểu theo từng loại cơ sở, kèm mức khấu trừ cố định. Cơ sở cần phạm vi rộng hơn có thể mở rộng sang rủi ro đặc biệt hoặc mọi rủi ro tài sản.
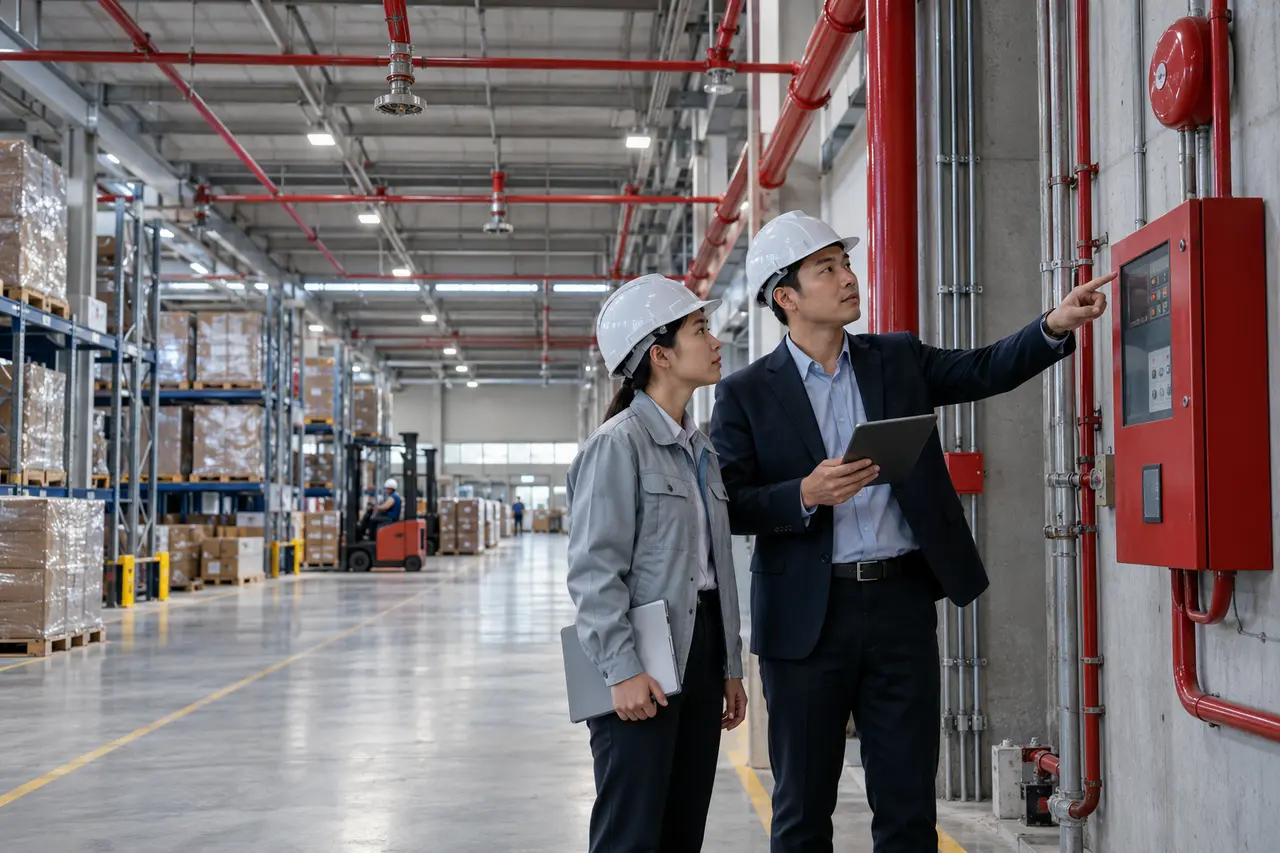
Muốn biết cơ sở có phải mua bảo hiểm hay không, xem Điều 35 và Phụ lục VII. Muốn tra tỷ lệ phí và mức khấu trừ, xem Phụ lục VI. Hai việc này phải đối chiếu với công năng và hồ sơ thật của cơ sở.
| Điều 35, Phụ lục VII | Danh mục cơ sở phải mua bảo hiểm cháy, nổ bắt buộc. Khác với Phụ lục I (cơ sở thuộc diện quản lý PCCC). |
|---|---|
| Phụ lục VI, Mục I | Tỷ lệ phí cho cơ sở có tổng số tiền bảo hiểm tại một địa điểm dưới 1.000 tỷ đồng. |
| Phụ lục VI, Mục II | Mức khấu trừ loại M và N: mức tối đa theo số tiền bảo hiểm kèm mức sàn bằng tiền. Chữ M, N không phải một khoản tiền cố định. |
| Khoản 1 Điều 44 | Thay biểu phí tại Phụ lục II Nghị định 67/2023 bằng Phụ lục VI, bỏ quy định cho phép tăng hoặc giảm phí tối đa 25%. |
| Từ 1.000 tỷ đồng | Cơ sở hạt nhân hoặc số tiền bảo hiểm từ 1.000 tỷ đồng áp dụng Điều 26 Nghị định 67/2023, báo phí theo hồ sơ riêng. |
| Loại cơ sở | Điều kiện quy mô | Mục |
|---|---|---|
| Nhà chung cư, nhà ở tập thể | Cao từ 5 tầng hoặc tổng diện tích sàn từ 1.000 m² | 1 |
| Trụ sở, nhà làm việc của doanh nghiệp | Cao từ 3 tầng hoặc tổng diện tích sàn từ 500 m² | 19 |
| Kho hàng hạng A, B, C | Tổng diện tích sàn từ 200 m² | 28 |
| Kho hàng hạng D, E | Khối tích từ 5.000 m³ hoặc tổng diện tích sàn từ 1.000 m² | 30 |
| Nhà ở kết hợp sản xuất, kinh doanh | Diện tích phục vụ sản xuất, kinh doanh từ 200 m² | 44 |
Bảng chỉ trích một số dòng. Hạng nguy hiểm của kho xác định theo hồ sơ kỹ thuật, không suy từ tên hàng. Ngoại lệ cho một số công trình độc lập được bổ sung tại Điều 28 Nghị định 347/2026.
Mua bảo hiểm không thay cho nghĩa vụ PCCC. Bản gốc năm 2025 chưa hợp nhất các sửa đổi; đọc kèm Nghị định 347/2026 khi áp dụng. Đối chiếu nguồn ngày 07/10/2026.
Ba bước để biết cơ sở thuộc dòng nào trong Phụ lục VI, tỷ lệ phí bao nhiêu và phí một năm ước tính.
Nhập số tiền bảo hiểm theo triệu đồng cho từng hạng mục.
Đây là phí tạm tính theo tỷ lệ tối thiểu. Phụ lục VI quy định mức sàn; phí chính thức do hai bên thỏa thuận không thấp hơn mức này, tuỳ mức độ rủi ro thực tế của cơ sở. Con số trên chưa thay cho báo phí chính thức.
Lớp bắt buộc là nghĩa vụ pháp lý. Hai lớp còn lại là tự nguyện, mở rộng dần phạm vi rủi ro được nhận.
| Tiêu chí | Nghĩa vụ pháp lýCháy, nổ bắt buộc | Tự nguyệnCháy và rủi ro đặc biệt | Tự nguyệnMọi rủi ro tài sản |
|---|---|---|---|
| Áp dụng cho | Cơ sở có nguy hiểm về cháy, nổ thuộc danh mục quy định | Cơ sở muốn mở rộng ngoài phạm vi bắt buộc | Cơ sở cần phạm vi rộng nhất |
| Cách xác định phạm vi | Theo quy định pháp luật | Liệt kê theo tên rủi ro | Nhận mọi tổn thất trừ phần đã loại trừ |
| Cháy, nổ | Có | Có | Có |
| Giông bão, lũ lụt, động đất | Không thuộc phạm vi | Có, nếu được nêu tên | Có, nếu không bị loại trừ |
| Tỷ lệ phí | Theo Phụ lục VI, 0,05% tới 0,50% | Theo đánh giá rủi ro từng cơ sở | Theo đánh giá rủi ro từng cơ sở |
Phạm vi, điều kiện và điểm loại trừ cụ thể ghi trong quy tắc bảo hiểm và hợp đồng được phát hành. Bảng này chỉ nêu điểm khác nhau chính giữa ba lớp.
Nguồn: Phụ lục VI, Nghị định 105/2025/NĐ-CP, hiệu lực từ 01/7/2025, thay thế biểu phí tại Nghị định 67/2023/NĐ-CP. Tỷ lệ phí tính trên số tiền bảo hiểm, chưa gồm VAT 10%. Cột phí mẫu tính trên số tiền bảo hiểm 5 tỷ đồng để dễ so sánh giữa các dòng.
Hai nhóm hồ sơ này quyết định cơ sở thuộc dòng nào và số tiền bảo hiểm là bao nhiêu. Thiếu một trong hai thì phí chỉ dừng ở mức ước tính.
Tuỳ loại cơ sở và phạm vi tham gia, chuyên viên sẽ xác nhận lại bộ chứng từ chính thức trước khi phát hành báo phí và hợp đồng.
Bảo đảm an toàn cho người trước, sau đó thực hiện biện pháp hạn chế tổn thất trong khả năng cho phép.
Thông báo cho cơ quan phòng cháy chữa cháy theo quy định, đồng thời gọi tổng đài bồi thường để được hướng dẫn ngay từ đầu.
Giữ lại hình ảnh, tài sản tổn thất và chứng từ liên quan. Không tự thỏa thuận, sửa chữa hoặc loại bỏ tài sản trước khi được hướng dẫn, trừ khi cần thiết để bảo đảm an toàn.
Phối hợp giám định và bổ sung chứng từ theo hướng dẫn để PVI xem xét, giải quyết theo phạm vi và điều kiện hợp đồng.
Dùng chung cho mọi sản phẩm, hoạt động theo giờ công bố của tổng đài.
Thời hạn thông báo và hồ sơ bồi thường thực hiện theo quy tắc bảo hiểm, hợp đồng đã phát hành và quy định hiện hành. Chuyên viên sẽ nêu rõ mốc thời gian áp dụng cho cơ sở của bạn khi tiếp nhận vụ việc.