Tin tứcKiến thức tai nạn
Lợi ích của bảo hiểm tai nạn cá nhân
Bảo hiểm tai nạn cá nhân hỗ trợ tài chính khi gặp tai nạn bất ngờ gây thương tật, chi phí y tế hoặc tử vong, giúp cá nhân và gia đình giảm áp lực chi trả khi rủi ro xảy ra ngoài dự tính.
Bảo hiểm tai nạn cá nhân là loại bảo hiểm hỗ trợ tài chính khi người được bảo hiểm gặp tai nạn bất ngờ gây thương tật, chi phí y tế hoặc tử vong, tùy theo điều khoản hợp đồng. Sản phẩm này giúp cá nhân và gia đình giảm áp lực chi trả khi rủi ro xảy ra ngoài dự tính. Với những người thường xuyên di chuyển, làm việc linh hoạt hoặc muốn có lớp bảo vệ bổ sung, bảo hiểm tai nạn là một phần quan trọng trong kế hoạch bảo vệ tài chính.
Bảo hiểm tai nạn cá nhân là gì?
Bảo hiểm tai nạn cá nhân là giải pháp bảo vệ trước các rủi ro phát sinh từ tai nạn, thường bao gồm hỗ trợ chi phí điều trị, trợ cấp thương tật hoặc chi trả quyền lợi khi xảy ra hậu quả nghiêm trọng. Điểm cốt lõi của sản phẩm nằm ở việc tai nạn phải mang tính bất ngờ, ngoài ý muốn và được quy định rõ trong hợp đồng bảo hiểm.
Khác với việc tự dành một khoản tiết kiệm dự phòng, bảo hiểm giúp chuyển một phần gánh nặng tài chính sang doanh nghiệp bảo hiểm. Người tham gia đóng phí theo thỏa thuận và được xem xét chi trả khi sự kiện bảo hiểm xảy ra. Quyền lợi cụ thể có thể khác nhau giữa từng gói, vì vậy việc đọc kỹ phạm vi bảo hiểm, loại trừ và quy trình yêu cầu bồi thường luôn rất quan trọng.
Các đặc điểm thường gặp
- Bảo vệ trước rủi ro bất ngờ
- Tập trung vào tai nạn xảy ra ngoài dự kiến, không phải bệnh lý thông thường.
- Quyền lợi tài chính rõ ràng
- Có thể hỗ trợ viện phí, phẫu thuật, thương tật hoặc tử vong do tai nạn theo điều khoản.
- Thời hạn bảo vệ xác định
- Thường được ghi trong hợp đồng, có ngày bắt đầu và kết thúc hiệu lực.
- Phí dễ dự trù
- Người tham gia biết trước khoản phí cần đóng cho thời hạn bảo hiểm.
- Có điều kiện loại trừ
- Một số trường hợp như hành vi cố ý, vi phạm pháp luật hoặc tình huống không thuộc phạm vi có thể không được chi trả.
Đọc một giấy chứng nhận thật
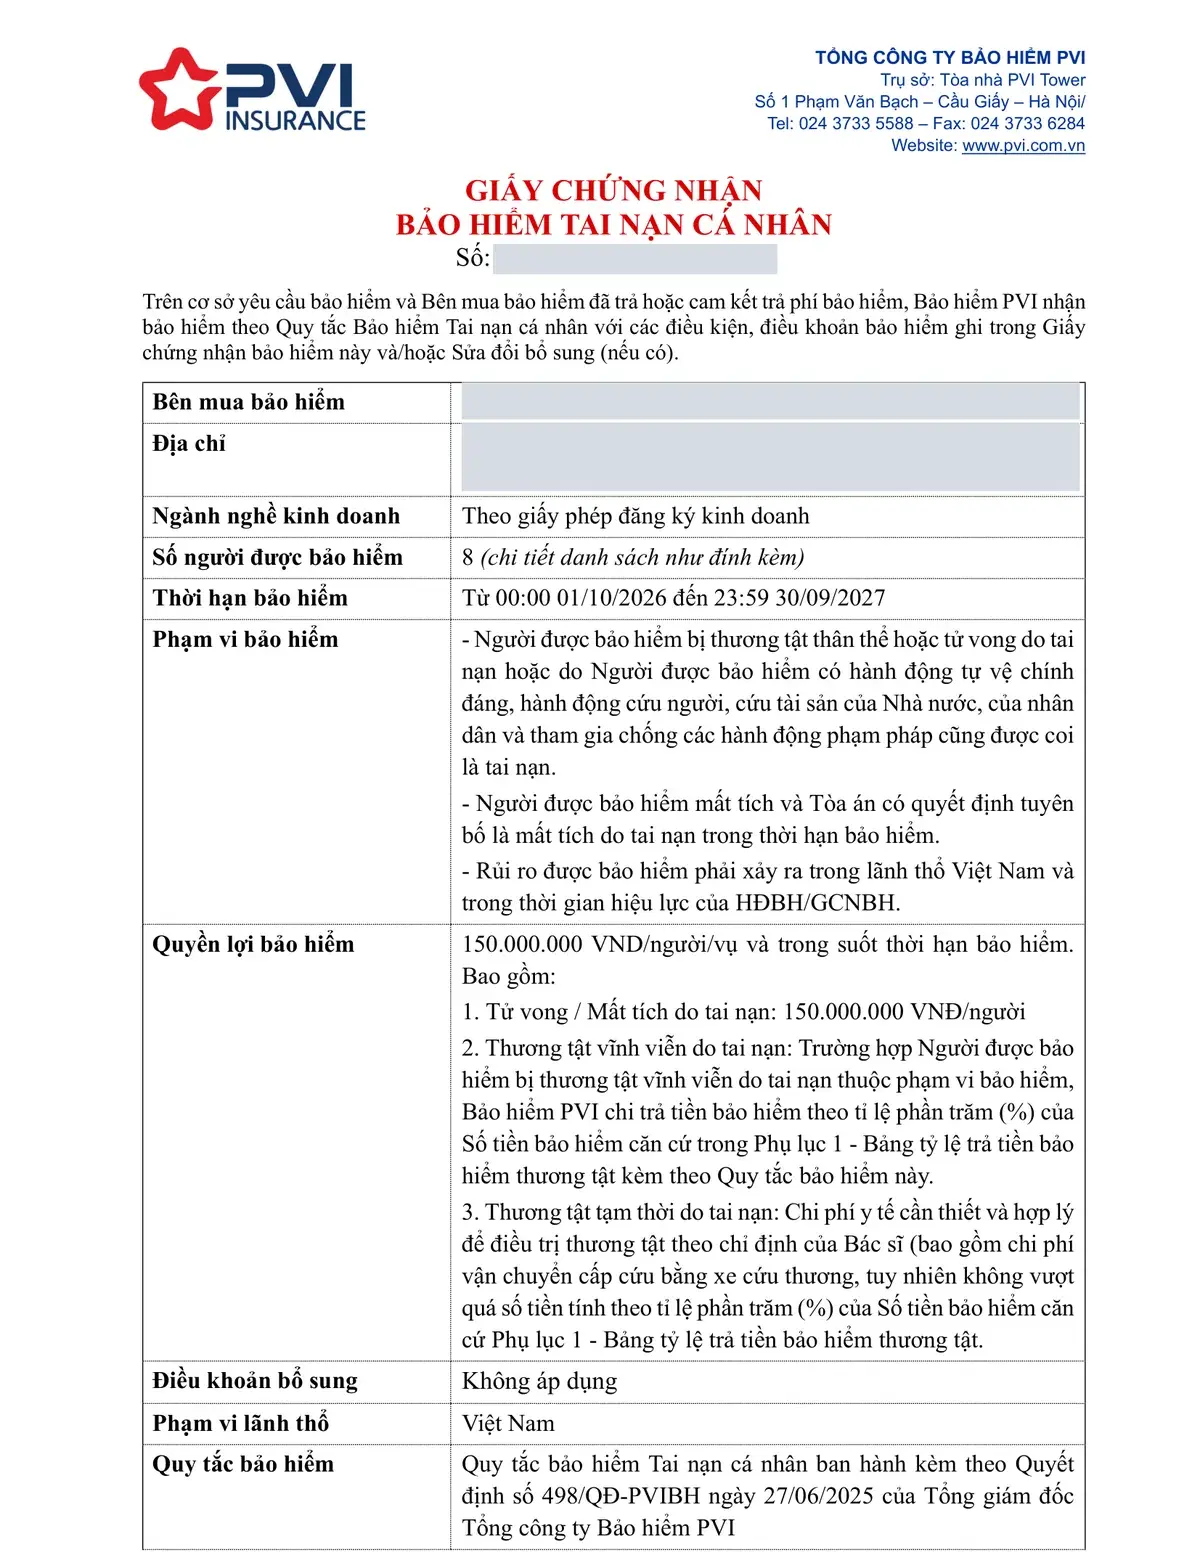
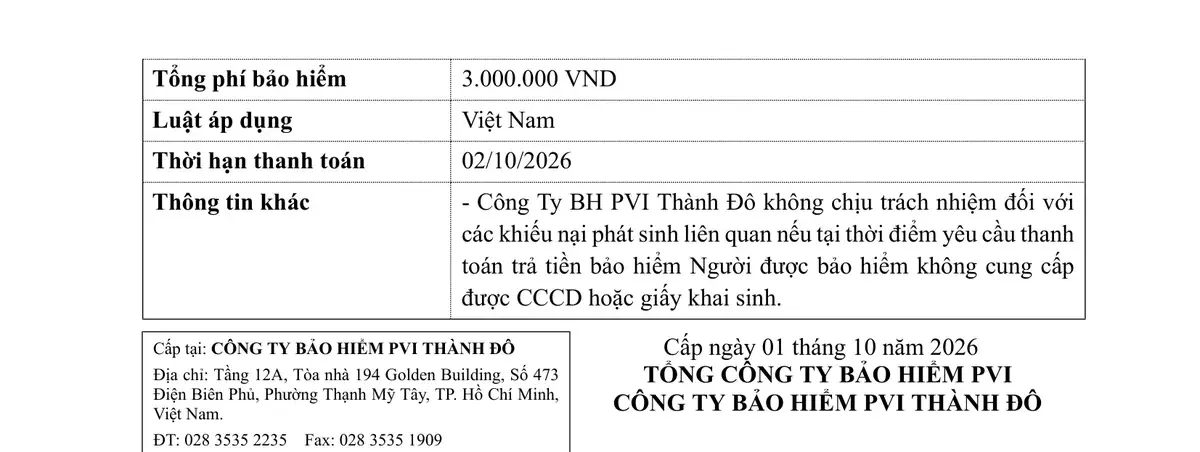
Những đặc điểm ở trên đều nằm trên giấy chứng nhận. Đây là các mục nên đọc kỹ, lấy ví dụ từ một giấy chứng nhận PVI Thành Đô vừa cấp.
- Thời hạn bảo hiểmGhi rõ giờ, ngày bắt đầu và kết thúc. Trên giấy này: từ 00:00 ngày 01/10/2026 đến 23:59 ngày 30/09/2027.
- Phạm vi bảo hiểmThương tật thân thể hoặc tử vong do tai nạn; mất tích do tai nạn khi có quyết định tuyên bố của Tòa án; rủi ro xảy ra trong lãnh thổ Việt Nam.
- Quyền lợi bảo hiểmSố tiền cho mỗi người, chia theo tử vong hoặc mất tích, thương tật vĩnh viễn (trả theo tỷ lệ phần trăm của bảng tỷ lệ thương tật) và thương tật tạm thời (chi phí y tế cần thiết, hợp lý theo chỉ định của bác sĩ). Giấy này ghi 150.000.000 VND/người/vụ.
- Quy tắc áp dụngGhi tên quy tắc và số quyết định ban hành, căn cứ để đối chiếu điều khoản và loại trừ khi cần.
Vì sao bảo hiểm tai nạn lại quan trọng trong đời sống hằng ngày?
Tai nạn có thể xảy ra trong những tình huống rất quen thuộc: đi làm, đi học, chơi thể thao, sinh hoạt tại nhà hoặc di chuyển trên đường. Dù mức độ nặng nhẹ khác nhau, chi phí khám chữa, nghỉ việc và phục hồi vẫn có thể ảnh hưởng đến ngân sách cá nhân. Bảo hiểm tai nạn giúp tạo một lớp đệm tài chính để người gặp rủi ro tập trung hơn vào việc điều trị thay vì chỉ lo xoay xở chi phí.
Lợi ích lớn nhất không chỉ nằm ở khoản tiền được chi trả, mà còn ở sự chủ động. Khi đã có bảo hiểm, người tham gia có thể chuẩn bị trước cho tình huống xấu thay vì chờ đến lúc sự cố xảy ra mới tìm nguồn hỗ trợ. Với gia đình có người trụ cột thu nhập, bảo hiểm càng có ý nghĩa vì tai nạn của một cá nhân có thể kéo theo áp lực tài chính cho nhiều người khác.
- Giảm gánh nặng chi phí y tếBảo hiểm có thể hỗ trợ một phần hoặc toàn bộ chi phí thuộc phạm vi hợp đồng, giúp hạn chế việc phải dùng hết tiền tiết kiệm.
- Bù đắp thu nhập bị gián đoạnNếu tai nạn khiến người lao động cần nghỉ ngơi, khoản chi trả có thể giúp duy trì các chi phí thiết yếu.
- Bảo vệ gia đình trước rủi ro nghiêm trọngKhi thương tật nặng hoặc tử vong do tai nạn, quyền lợi bảo hiểm có thể hỗ trợ người thân vượt qua giai đoạn khó khăn.
- An tâm hơn khi di chuyểnĐặc biệt hữu ích với người thường xuyên đi công tác, chạy xe đường dài hoặc làm việc ngoài hiện trường.
- Bổ sung cho các loại bảo hiểm khácCó thể đi cùng bảo hiểm sức khỏe, bảo hiểm nhân thọ hoặc các quyền lợi phúc lợi từ nơi làm việc.
Bảo hiểm tai nạn 24/24 hoạt động như thế nào?
Bảo hiểm tai nạn 24/24 thường được hiểu là phạm vi bảo vệ trước tai nạn trong suốt 24 giờ mỗi ngày, không chỉ trong giờ làm việc hay tại một địa điểm cụ thể, nếu hợp đồng có quy định như vậy. Cách hoạt động cơ bản là người tham gia chọn gói bảo hiểm, đóng phí, duy trì hiệu lực hợp đồng và nộp hồ sơ yêu cầu chi trả khi xảy ra tai nạn thuộc phạm vi bảo hiểm.
Tuy nhiên, không nên chỉ nhìn vào cụm từ “24/24” rồi mặc định mọi tai nạn đều được chi trả. Mỗi sản phẩm vẫn có giới hạn quyền lợi, mức khấu trừ nếu có, thời hạn thông báo, hồ sơ y tế cần cung cấp và các trường hợp loại trừ. Vì vậy, người mua nên xem kỹ bảng quyền lợi để biết mình được bảo vệ trong hoàn cảnh nào, với mức tối đa bao nhiêu và cần làm gì khi có sự cố.
Một quy trình yêu cầu quyền lợi thường gồm các bước cơ bản sau:
- Ghi nhận sự kiện tai nạn. Lưu lại thời gian, địa điểm, nguyên nhân và người chứng kiến nếu có.
- Đi khám hoặc điều trị kịp thời. Giữ toàn bộ chứng từ y tế, đơn thuốc, kết quả chẩn đoán và hóa đơn hợp lệ.
- Thông báo cho đơn vị bảo hiểm. Thực hiện trong thời hạn được nêu trong hợp đồng hoặc hướng dẫn dịch vụ.
- Nộp hồ sơ yêu cầu chi trả. Chuẩn bị giấy tờ cá nhân, giấy chứng nhận bảo hiểm và chứng từ liên quan.
- Theo dõi kết quả giải quyết. Bổ sung thông tin khi được yêu cầu để quá trình xem xét diễn ra thuận lợi hơn.
Khi có sự cố, gọi tổng đài bồi thường Bảo hiểm PVI 1900 54 54 58
Bảo hiểm tai nạn khác gì với bảo hiểm toàn diện?
Bảo hiểm tai nạn thường tập trung vào rủi ro do tai nạn, trong khi bảo hiểm toàn diện là khái niệm rộng hơn và có thể bao gồm nhiều nhóm quyền lợi khác nhau, tùy sản phẩm. Một gói bảo hiểm toàn diện có thể kết hợp bảo vệ sức khỏe, tai nạn, nằm viện, phẫu thuật hoặc các quyền lợi bổ sung khác, nhưng điều đó không có nghĩa mọi gói đều giống nhau.
Lớp bảo vệ chuyên biệt
Bảo hiểm tai nạn cá nhân
- Tập trung vào rủi ro do tai nạn.
- Người cần chi phí thấp, mục tiêu rõ ràng và chủ yếu lo rủi ro tai nạn có thể bắt đầu từ đây.
Bao phủ nhiều nhu cầu hơn
Bảo hiểm toàn diện
- Có thể kết hợp sức khỏe, tai nạn, nằm viện, phẫu thuật hoặc quyền lợi bổ sung, tùy sản phẩm.
- Phù hợp khi muốn bảo vệ rộng hơn cho nhiều tình huống sức khỏe.
- Cần so sánh kỹ phạm vi, giới hạn và loại trừ, vì không phải gói nào cũng giống nhau.
Những ai nên cân nhắc tham gia
Bảo hiểm tai nạn cá nhân phù hợp với nhiều nhóm người, đặc biệt là những ai có nguy cơ di chuyển, lao động hoặc sinh hoạt năng động. Nhân viên văn phòng vẫn có thể gặp tai nạn khi đi lại hằng ngày; người lao động tự do có thể cần bảo vệ vì thu nhập không ổn định khi nghỉ việc; phụ huynh có thể cân nhắc cho con nếu trẻ thường xuyên tham gia hoạt động thể thao hoặc ngoại khóa.
- Người thường xuyên lái xe, đi công tác hoặc di chuyển xa.
- Người lao động không có nhiều phúc lợi từ công ty.
- Người là nguồn thu nhập chính của gia đình.
- Người chơi thể thao, hoạt động ngoài trời hoặc làm việc trong môi trường có rủi ro cao hơn thông thường.
- Gia đình muốn bổ sung một lớp bảo vệ đơn giản bên cạnh quỹ dự phòng.
Cách chọn gói bảo hiểm phù hợp
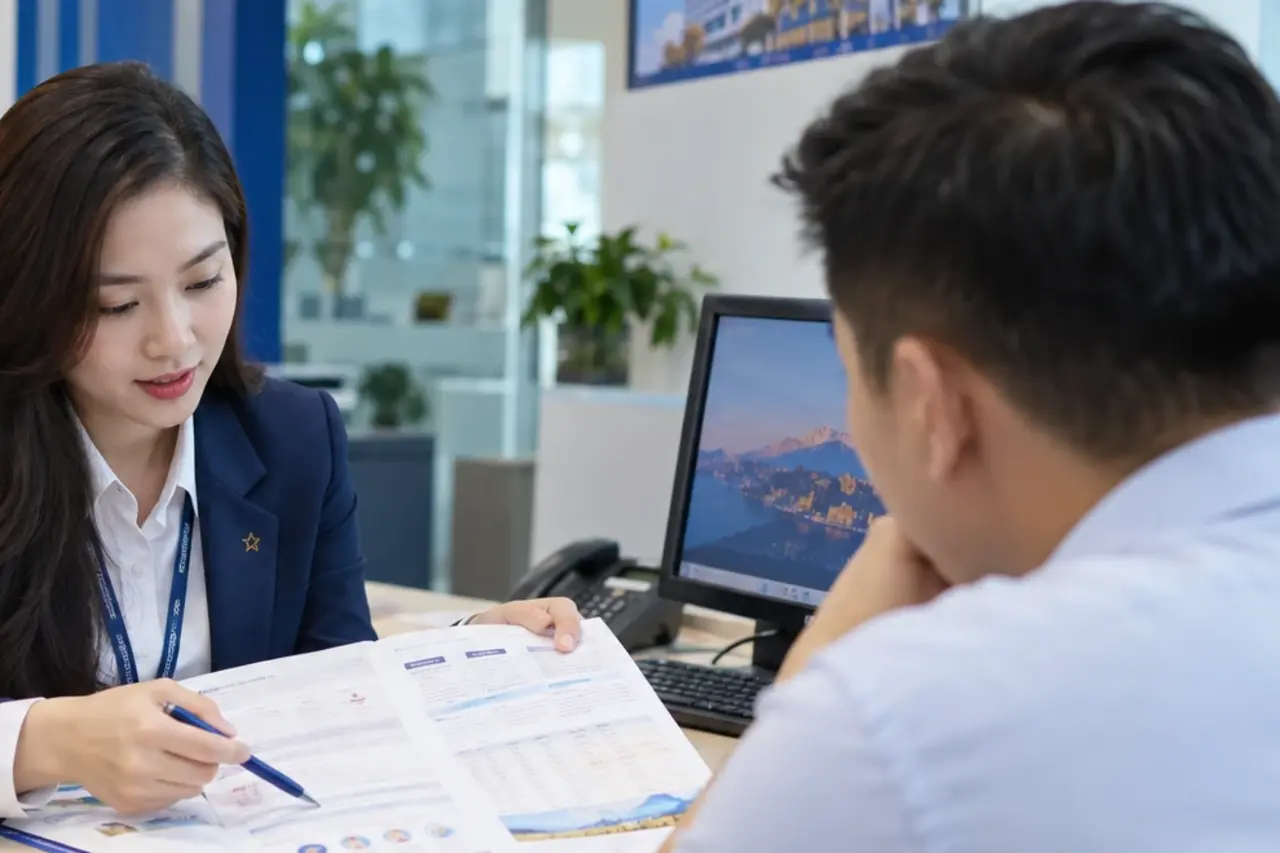
Một gói bảo hiểm tốt không nhất thiết là gói có nhiều quyền lợi nhất, mà là gói phù hợp với nhu cầu, ngân sách và mức độ rủi ro của người tham gia. Trước khi quyết định, hãy xác định mình cần bảo vệ cho cá nhân hay cả gia đình, thường gặp rủi ro trong bối cảnh nào và có sẵn quỹ dự phòng bao nhiêu.
Phạm vi và quyền lợi
- Phạm vi bảo hiểm có bao gồm tai nạn trong sinh hoạt, làm việc và di chuyển không?
- Quyền lợi y tế, thương tật và tử vong do tai nạn được ghi cụ thể thế nào?
- Có giới hạn chi trả theo từng hạng mục hay không?
- Những trường hợp loại trừ nào cần đặc biệt lưu ý?
Hồ sơ và ngân sách
- Hồ sơ yêu cầu bồi thường có đơn giản, rõ ràng và dễ thực hiện không?
- Phí bảo hiểm có phù hợp với ngân sách dài hạn không?
Bảo hiểm tai nạn cá nhân không loại bỏ rủi ro, nhưng giúp bạn chuẩn bị tốt hơn khi rủi ro xuất hiện. Khi hiểu đúng phạm vi bảo vệ, quyền lợi và giới hạn của hợp đồng, bạn có thể chọn được giải pháp vừa thực tế vừa hỗ trợ hiệu quả cho kế hoạch tài chính cá nhân.
Tính phí bảo hiểm tai nạn 24/24
Chọn gói, số người và thời hạn để xem phí tham khảo cho cá nhân, gia đình hoặc nhóm người lao động.
Sản phẩm liên quan
- Sản phẩm chínhBảo hiểm tai nạn 24/24Tính phí theo gói và số người, quyền lợi tai nạn, hồ sơ cho cá nhân, nhóm và nhà thầu.→
 Bài liên quanBảo hiểm tai nạn công trình PVIPhần bắt buộc với người lao động công trường, hồ sơ báo giá và bồi thường.→
Câu hỏi thường gặp
Bảo hiểm tai nạn cá nhân là gì?
Là giải pháp bảo vệ trước các rủi ro phát sinh từ tai nạn, thường bao gồm hỗ trợ chi phí điều trị, trợ cấp thương tật hoặc chi trả quyền lợi khi xảy ra hậu quả nghiêm trọng. Tai nạn phải mang tính bất ngờ, ngoài ý muốn và được quy định rõ trong hợp đồng bảo hiểm.
Bảo hiểm tai nạn 24/24 có chi trả mọi tai nạn không?
Không nên mặc định như vậy. Mỗi sản phẩm vẫn có giới hạn quyền lợi, mức khấu trừ nếu có, thời hạn thông báo, hồ sơ y tế cần cung cấp và các trường hợp loại trừ. Cần xem kỹ bảng quyền lợi trong hợp đồng.
Bảo hiểm tai nạn khác gì bảo hiểm tòan diện?
Bảo hiểm tai nạn là lớp bảo vệ chuyên biệt, tập trung vào rủi ro do tai nạn. Bảo hiểm tòan diện bao phủ nhiều nhu cầu hơn, có thể kết hợp sức khỏe, tai nạn, nằm viện, phẫu thuật tùy sản phẩm, nên cần so sánh kỹ phạm vi, giới hạn và loại trừ.
Khi bị tai nạn cần làm gì để yêu cầu chi trả?
Ghi nhận thời gian, địa điểm, nguyên nhân và người chứng kiến; đi khám, điều trị kịp thời và giữ tòan bộ chứng từ y tế; thông báo cho đơn vị bảo hiểm trong thời hạn hợp đồng; nộp hồ sơ gồm giấy tờ cá nhân, giấy chứng nhận bảo hiểm và chứng từ liên quan; theo dõi và bổ sung thông tin khi được yêu cầu.
Nguồn tham chiếu
- Giấy chứng nhận bảo hiểm tai nạn cá nhân (ảnh thực tế, đã che thông tin khách)PVI Thành Đô · cấp tháng 10/2026→
- Bảo hiểm tai nạn 24/24: quyền lợi, tính phí, hồ sơPVI Thành Đô→
Bài viết để tham khảo. Phạm vi, điều kiện, quyền lợi và phí chính thức theo quy tắc và hợp đồng Bảo hiểm PVI phát hành.
Nhận xét của bạn đọc
Nhận xét của bạn đã được đăng bên dưới.